Domain a-t-e.de kaufen?
Wir ziehen mit dem Projekt
a-t-e.de um.
Sind Sie am Kauf der Domain
a-t-e.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain a-t-e.de kaufen?
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
Wie funktioniert die Unfallversicherung?
Die Unfallversicherung ist eine Art Versicherung, die finanzielle Unterstützung bietet, wenn eine Person durch einen Unfall verletzt wird. Im Falle eines Unfalls zahlt die Versicherung eine vorher festgelegte Summe, abhängig von der Schwere der Verletzung. Die Höhe der Auszahlung hängt von den vereinbarten Leistungen im Versicherungsvertrag ab. Um Leistungen zu erhalten, muss der Versicherte den Unfall der Versicherungsgesellschaft melden und gegebenenfalls ärztliche Unterlagen vorlegen. Es ist wichtig, die Bedingungen und Leistungen der Unfallversicherung im Voraus zu prüfen, um im Falle eines Unfalls gut abgesichert zu sein. **

Ähnliche Suchbegriffe für Unfallversicherung
Top-Angebote
Produkte zum Begriff Unfallversicherung:
-
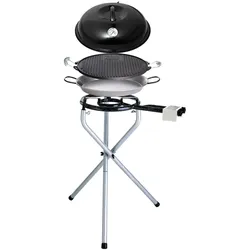
PaellaWorld International Paella World Portabel Nr. 1 - GROSS - GRILLEN-KOCHEN-BRATEN-BACKEN-DÜNSTENPortabel Nr. 1 - GROSS - Die multifunktionale Außenküche für kulinarische MeisterwerkeGrillen, Kochen, Braten, Backen, Dünsten - Alles in einem Set!Willkommen in der Welt der vielseitigen Outdoor-Kochkunst! Mit unserer portablen Nr. 1 erleben Sie eine revolutionäre Aussenküche, die Ihnen mit verschiedenen Aufsätzen alle Zubereitungsmöglichkeiten bietet. Egal ob Grillen, Kochen, Braten, Backen oder Dünsten - all das und mehr ermöglicht Ihnen dieses einzigartige Set.Einfacher und schneller Aufbau in nur 60 SekundenMit unserer portablen Nr. 1 steht Ihrem Kocherlebnis nichts im Wege. Der Aufbau gelingt im Handumdrehen, und Sie können sich sofort Ihren kulinarischen Kreationen widmen. Kein langes Warten, sondern direkt loslegen!Vielseitige Back- und WarmhaltehaubeDie emaillierte Back- und Warmhaltehaube mit einem Durchmesser von Ø 42 cm ist ein wahrer Alleskönner. Mit integrierter Temperaturanzeige und Abdampfvorrichtung behalten Sie stets die Kontrolle über Ihre Gerichte. Ob Backen von Pizza, Warmhalten von Beilagen oder Garen von Fleisch - diese Haube ist Ihr zuverlässiger Partner.Beidseitig verwendbare GussgrillplatteEntdecken Sie die Vorteile unserer Gussgrillplatte light. Mit einem Durchmesser von 42 cm bietet sie ausreichend Platz für köstliche Grillgerichte. Dank der beidseitigen Verwendbarkeit haben Sie die Wahl zwischen glatter und geriffelter Oberfläche. Perfekt für Fleisch, Gemüse und mehr!Authentische Paella-Pfanne aus poliertem StahlDie Paella-Pfanne mit einem Durchmesser von Ø 42 cm verspricht ein authentisches Geschmackserlebnis. Ob klassische Paella oder andere leckere Pfannengerichte - mit dieser Pfanne zaubern Sie mediterranes Flair auf den Teller.Leistungsstarker 2-Ring-BrennerUnser 2-Ring-Brenner mit einem Durchmesser von 30 cm und einer Leistung von 7,5 kW bei 30 mbar sorgt für eine optimale Hitzeentwicklung. So können Sie Ihre Gerichte schnell und effizient zubereiten. Der durchschnittliche Gasverbrauch beträgt dabei ca. 325 gr pro Stunde.Stabiler X-Dreibein-StänderFür die nötige Stabilität sorgt unser X-Dreibein-Ständer, der bis zu 150 kg belastbar ist. Die Höhe ist von 75 bis 80 cm verstellbar und ermöglicht Ihnen eine ideale Arbeitshöhe. Zudem erhalten Sie einen Federedelstahlwindschutz und eine stabile Tragetasche gratis dazu!Produktmerkmale:Einfacher und schneller Aufbau in nur 60 SekundenEmaillierte Back- und Warmhaltehaube mit Ø 42 cmBeidseitig verwendbare Gussgrillplatte mit Ø 42 cmAuthentische Paella-Pfanne aus poliertem Stahl mit Ø 42 cmLeistungsstarker 2-Ring-Brenner mit 7,5 kW LeistungStabiler X-Dreibein-Ständer bis 150 kg belastbarVerstellbare Höhe von 75 bis 80 cmInklusive FederedelstahlwindschutzInklusive stabile TragetascheBetriebsanleitung in deutscher SpracheInklusive Paella-Fibel mit RezeptenDie portale Nr. 1 ist ideal geeignet für eine Personenzahl von 2-8 und wird Ihnen ohne Gasschlauch und Gasdruckminderer geliefert. Tauchen Sie ein in die Welt der Outdoor-Kochkunst und bestellen Sie noch heute Ihre multifunktionale Aussenküche!319,00 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Kloth, Andreas: Private UnfallversicherungPrivate Unfallversicherung , Zum Werk Das systematisch aufgebaute Werk erläutert umfassend das Recht der privaten Unfallversicherung. Es orientiert sich an den AUB 2014. Zahlreiche optisch hervorgehobene Hinweise, Beispiele und Grafiken sowie ein ausführlicher prozessualer Teil unterstreichen den hohen Praxisanspruch des Buches, ergänzt durch detaillierte Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen. Behandelt werden u.a. die Themen Rechtsgrundlagen der privaten Unfallversicherung Abschluss des Unfallversicherungsvertrages vorvertragliche Anzeigepflichten Unfallbegriff und diesem gleichgestellte Ereignisse Invalidität sonstige Leistungsarten (z.B. Übergangsleistung, Tagegeld, Krankenhaustagegeld, Todesfallleistung) Risikoausschlüsse Obliegenheiten und Folgen bei deren Nichtbeachtung. Vorteile auf einen Blick strukturierter Aufbau, orientiert an den aktuellen AUB 2014 großer Praxisteil, z.B. zu den prozessualen Besonderheiten und den Haftungsfallen umfassende Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen praktische Arbeitshilfen, die auch unter www.kloth-versicherungsrecht.de abrufbar sind Zur Neuauflage Die Neuauflage berücksichtigt den aktuellen Stand von Gesetzgebung, Rechtsprechung und Literatur. Zielgruppe Für alle in diesem Bereich tätigen Rechtsanwältinnen und Rechtsanwälte, Richterinnen und Richter, Sachbearbeiterinnen und Sachbearbeiter bei Versicherungsgesellschaften, Versicherungsvertreterinnen und Versicherungsvertreter, -maklerinnen und -makler etc. , Tagfahrleuchten > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20250228, Produktform: Kartoniert, Autoren: Kloth, Andreas, Edition: NED, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 580, Keyword: AUB; Invaliditätsleistung; Obliegenheiten; Risikoausschlüsse; Unfall; Unfallbegriff; Unfallversicherungsprozess; Versicherungsrecht; Vorvertragliche Anzeigepflichten, Fachschema: Handelsrecht~Unfallversicherung~Versicherung / Unfallversicherung~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 443 Blätter, Länge: 224, Breite: 141, Höhe: 26, Gewicht: 699, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
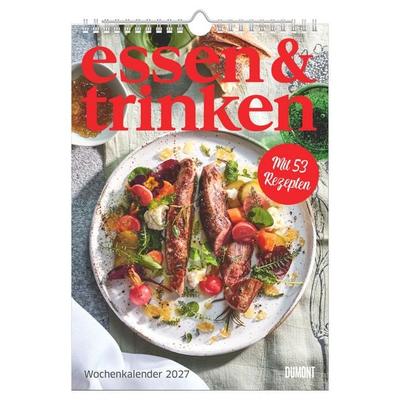
essen & trinken 2027Der Dumont Essen & Trinken Kalender 2027 A4 Bringt Kulinarische Vielfalt Direkt In Ihre Küche. Basierend Auf Der Beliebten Zeitschrift „essen & Trinken' Bietet Er Woche Für Woche Neue Rezepte, Die Inspirieren Und Freude Am Kochen Schenken....20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
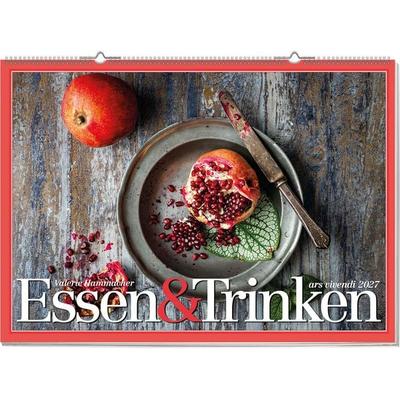
Essen & Trinken 2027Essen & Trinken 2027 – Monatskalender Mit Stimmungsvollen Food-fotografien Von Valerie Hammacher – Ein Jahr Voller Genuss Und Ästhetik - 12 Monate Voller Genuss: Kulinarische Motive In Eleganten, Stimmungsvollen Fotografien Von Valerie Hammacher –...46,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wann zahlt ERGO Unfallversicherung?
Die ERGO Unfallversicherung zahlt im Falle eines Unfalls, der zu einer dauerhaften Invalidität oder zum Tod führt. Dabei ist es wichtig, dass der Unfall direkt und ausschließlich die Ursache für die Invalidität oder den Tod ist. Die Leistungen werden entsprechend dem Grad der Invalidität oder dem vereinbarten Todesfallkapital ausgezahlt. Es ist ratsam, im Schadensfall schnellstmöglich Kontakt mit der ERGO Unfallversicherung aufzunehmen, um den Prozess der Leistungsabwicklung zu starten. Es empfiehlt sich außerdem, die genauen Bedingungen und Leistungen der Unfallversicherung im Vorfeld zu prüfen, um im Ernstfall gut vorbereitet zu sein. **
-
Wer finanziert die Unfallversicherung?
Die Unfallversicherung wird in der Regel von den Versicherten selbst finanziert. Arbeitnehmer zahlen einen Beitrag, der direkt vom Gehalt abgezogen wird, während Selbstständige die Beiträge eigenständig tragen müssen. Zudem gibt es auch die Möglichkeit, dass Arbeitgeber einen Teil der Beiträge für ihre Mitarbeiter übernehmen. Die Beiträge dienen dazu, die Kosten für eventuelle Unfälle abzudecken und den Versicherten im Falle eines Unfalls finanzielle Unterstützung zu bieten. In einigen Fällen kann auch der Staat Zuschüsse zur Unfallversicherung gewähren, insbesondere für bestimmte Berufsgruppen oder in besonderen Situationen. **
-
Ist eine Unfallversicherung nötig?
Ist eine Unfallversicherung nötig? Das hängt von verschiedenen Faktoren ab, wie zum Beispiel dem individuellen Risikoprofil und der persönlichen finanziellen Situation. Eine Unfallversicherung kann sinnvoll sein, um im Falle eines Unfalls finanziell abgesichert zu sein und zusätzliche Kosten zu decken. Es ist wichtig, die Leistungen und Bedingungen der Versicherungspolice genau zu prüfen, um festzustellen, ob sie den eigenen Bedürfnissen entspricht. Letztendlich sollte jeder für sich selbst entscheiden, ob eine Unfallversicherung notwendig ist, um sich vor den finanziellen Folgen eines Unfalls zu schützen. **
-
Wer braucht eine Unfallversicherung?
Wer braucht eine Unfallversicherung? Eine Unfallversicherung kann für alle sinnvoll sein, die ein erhöhtes Risiko für Unfälle haben, sei es durch ihren Beruf, ihre Hobbys oder ihren Lebensstil. Insbesondere Menschen, die körperlich arbeiten oder extreme Sportarten betreiben, können von einer Unfallversicherung profitieren. Auch für Familien mit Kindern kann eine Unfallversicherung sinnvoll sein, da Kinder oft aktiv und risikofreudig sind. Letztendlich ist es wichtig, individuell zu prüfen, ob eine Unfallversicherung für die persönliche Situation notwendig ist. **

Warum ist Unfallversicherung wichtig?
Warum ist Unfallversicherung wichtig? Die Unfallversicherung bietet finanzielle Absicherung im Falle eines Unfalls, der zu Verletzungen oder dauerhaften Beeinträchtigungen führt. Sie hilft, die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Berufsunfähigkeit zu decken. Zudem bietet sie auch Unterstützung bei der Wiedereingliederung ins Berufsleben. Eine Unfallversicherung kann somit dazu beitragen, die finanziellen Folgen eines Unfalls abzufedern und die Existenz des Betroffenen zu sichern. **
Wann leistet die Unfallversicherung?
Wann leistet die Unfallversicherung? Die Unfallversicherung leistet in der Regel bei Unfällen, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Sie kann auch bei Freizeitunfällen einspringen, je nach Vertragsbedingungen. Zudem kann die Unfallversicherung auch bei dauerhaften gesundheitlichen Beeinträchtigungen oder im Todesfall Leistungen erbringen. Es ist wichtig, die genauen Leistungen und Bedingungen der Unfallversicherung im Vertrag zu prüfen, um im Ernstfall optimal abgesichert zu sein. **
Top-Angebote
Produkte zum Begriff Unfallversicherung:
-
Grillmatte Grillunterlage Backmatte Backfolie Backunterlage Grillen Backen 6er Set Kochen Jet-LineGrillmatte ( 6er- Set) zum Grillen und Backen Antihaftbeschichtung für bis zu 260 C. Nachhaltig durch mehrfache Verwendung. Ideal für Gas - Kohle und Elektro Grills sowie für den Backofen geeignet. Unsere Matten bestehen aus Fiberglas und sind mit PTFE beschichtet sind ausgesprochen stabil und langlebig. Mit ca 0,3 mm Dicke sind unsere Grillmatten dicker als die der meisten Mitbewerber. Achten Sie hier auf Qualität. Unsere Grillmatten überstehen Temperaturen bis zu 260 C. Kein Anbrennen des Grillgutes mehr. Grillen und Backen ohne Fette und Öle macht die Speisen leichter, bekömmlicher und gesünder. Geeignet für alle Arten von Grillgut. Ob Gemüse, Fleisch, Fisch oder Bürger alles gelingt perfekt. Hinweis: Beim Kochen sollten Sie möglichst kein Metallbesteck verwenden, sondern Holz um die Antihaftbeschichtung nicht zu beschädigen. Selbstverständlich erfüllen unsere Matten die in Deutschland und der EU geltenden Vorgaben. Die Einhaltung der Verordnung LSGB ist Voraussetzung des Vertriebes. Die Prüfung hat unter anderem die Bestätigung zum Inhalt, dass die Matten 100% lebensmittelecht sind. Technische Daten: Maße: 26 x 40 cm Packungsinhalt: 6 Grillmatten (3 Pack mit je 2 Matten) Verpackungsmaße 33 x 40 cm Maximale Temperatur: 260 C Vorteile: Der Grill bleibt sauber und das allseits beliebte Grillputzen entfällt weitgehend. Die Matten lassen sich leicht mit Seife und Wasser reinigen. Kein Fett tropft mehr auf den Rost. Kein Grillgut fällt mehr durch den Rost. Nachhaltig durch mehrfache Verwendung. Lieferumfang: 3 Pack mit je 2 Grillmatten = 6 Grillmatten66,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
PaellaWorld International Paella World Portabel Nr. 1 - GROSS - GRILLEN-KOCHEN-BRATEN-BACKEN-DÜNSTENPortabel Nr. 1 - GROSS - Die multifunktionale Außenküche für kulinarische MeisterwerkeGrillen, Kochen, Braten, Backen, Dünsten - Alles in einem Set!Willkommen in der Welt der vielseitigen Outdoor-Kochkunst! Mit unserer portablen Nr. 1 erleben Sie eine revolutionäre Aussenküche, die Ihnen mit verschiedenen Aufsätzen alle Zubereitungsmöglichkeiten bietet. Egal ob Grillen, Kochen, Braten, Backen oder Dünsten - all das und mehr ermöglicht Ihnen dieses einzigartige Set.Einfacher und schneller Aufbau in nur 60 SekundenMit unserer portablen Nr. 1 steht Ihrem Kocherlebnis nichts im Wege. Der Aufbau gelingt im Handumdrehen, und Sie können sich sofort Ihren kulinarischen Kreationen widmen. Kein langes Warten, sondern direkt loslegen!Vielseitige Back- und WarmhaltehaubeDie emaillierte Back- und Warmhaltehaube mit einem Durchmesser von Ø 42 cm ist ein wahrer Alleskönner. Mit integrierter Temperaturanzeige und Abdampfvorrichtung behalten Sie stets die Kontrolle über Ihre Gerichte. Ob Backen von Pizza, Warmhalten von Beilagen oder Garen von Fleisch - diese Haube ist Ihr zuverlässiger Partner.Beidseitig verwendbare GussgrillplatteEntdecken Sie die Vorteile unserer Gussgrillplatte light. Mit einem Durchmesser von 42 cm bietet sie ausreichend Platz für köstliche Grillgerichte. Dank der beidseitigen Verwendbarkeit haben Sie die Wahl zwischen glatter und geriffelter Oberfläche. Perfekt für Fleisch, Gemüse und mehr!Authentische Paella-Pfanne aus poliertem StahlDie Paella-Pfanne mit einem Durchmesser von Ø 42 cm verspricht ein authentisches Geschmackserlebnis. Ob klassische Paella oder andere leckere Pfannengerichte - mit dieser Pfanne zaubern Sie mediterranes Flair auf den Teller.Leistungsstarker 2-Ring-BrennerUnser 2-Ring-Brenner mit einem Durchmesser von 30 cm und einer Leistung von 7,5 kW bei 30 mbar sorgt für eine optimale Hitzeentwicklung. So können Sie Ihre Gerichte schnell und effizient zubereiten. Der durchschnittliche Gasverbrauch beträgt dabei ca. 325 gr pro Stunde.Stabiler X-Dreibein-StänderFür die nötige Stabilität sorgt unser X-Dreibein-Ständer, der bis zu 150 kg belastbar ist. Die Höhe ist von 75 bis 80 cm verstellbar und ermöglicht Ihnen eine ideale Arbeitshöhe. Zudem erhalten Sie einen Federedelstahlwindschutz und eine stabile Tragetasche gratis dazu!Produktmerkmale:Einfacher und schneller Aufbau in nur 60 SekundenEmaillierte Back- und Warmhaltehaube mit Ø 42 cmBeidseitig verwendbare Gussgrillplatte mit Ø 42 cmAuthentische Paella-Pfanne aus poliertem Stahl mit Ø 42 cmLeistungsstarker 2-Ring-Brenner mit 7,5 kW LeistungStabiler X-Dreibein-Ständer bis 150 kg belastbarVerstellbare Höhe von 75 bis 80 cmInklusive FederedelstahlwindschutzInklusive stabile TragetascheBetriebsanleitung in deutscher SpracheInklusive Paella-Fibel mit RezeptenDie portale Nr. 1 ist ideal geeignet für eine Personenzahl von 2-8 und wird Ihnen ohne Gasschlauch und Gasdruckminderer geliefert. Tauchen Sie ein in die Welt der Outdoor-Kochkunst und bestellen Sie noch heute Ihre multifunktionale Aussenküche!319,00 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Kloth, Andreas: Private UnfallversicherungPrivate Unfallversicherung , Zum Werk Das systematisch aufgebaute Werk erläutert umfassend das Recht der privaten Unfallversicherung. Es orientiert sich an den AUB 2014. Zahlreiche optisch hervorgehobene Hinweise, Beispiele und Grafiken sowie ein ausführlicher prozessualer Teil unterstreichen den hohen Praxisanspruch des Buches, ergänzt durch detaillierte Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen. Behandelt werden u.a. die Themen Rechtsgrundlagen der privaten Unfallversicherung Abschluss des Unfallversicherungsvertrages vorvertragliche Anzeigepflichten Unfallbegriff und diesem gleichgestellte Ereignisse Invalidität sonstige Leistungsarten (z.B. Übergangsleistung, Tagegeld, Krankenhaustagegeld, Todesfallleistung) Risikoausschlüsse Obliegenheiten und Folgen bei deren Nichtbeachtung. Vorteile auf einen Blick strukturierter Aufbau, orientiert an den aktuellen AUB 2014 großer Praxisteil, z.B. zu den prozessualen Besonderheiten und den Haftungsfallen umfassende Übersichten zur Darlegungs- und Beweislast und zu wichtigen Fristen praktische Arbeitshilfen, die auch unter www.kloth-versicherungsrecht.de abrufbar sind Zur Neuauflage Die Neuauflage berücksichtigt den aktuellen Stand von Gesetzgebung, Rechtsprechung und Literatur. Zielgruppe Für alle in diesem Bereich tätigen Rechtsanwältinnen und Rechtsanwälte, Richterinnen und Richter, Sachbearbeiterinnen und Sachbearbeiter bei Versicherungsgesellschaften, Versicherungsvertreterinnen und Versicherungsvertreter, -maklerinnen und -makler etc. , Tagfahrleuchten > Beleuchtung , Auflage: 3. Auflage, Erscheinungsjahr: 20250228, Produktform: Kartoniert, Autoren: Kloth, Andreas, Edition: NED, Auflage: 25003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 580, Keyword: AUB; Invaliditätsleistung; Obliegenheiten; Risikoausschlüsse; Unfall; Unfallbegriff; Unfallversicherungsprozess; Versicherungsrecht; Vorvertragliche Anzeigepflichten, Fachschema: Handelsrecht~Unfallversicherung~Versicherung / Unfallversicherung~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Blätteranzahl: 443 Blätter, Länge: 224, Breite: 141, Höhe: 26, Gewicht: 699, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,109,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
-
Wie funktioniert die Unfallversicherung?
Die Unfallversicherung ist eine Art Versicherung, die finanzielle Unterstützung bietet, wenn eine Person durch einen Unfall verletzt wird. Im Falle eines Unfalls zahlt die Versicherung eine vorher festgelegte Summe, abhängig von der Schwere der Verletzung. Die Höhe der Auszahlung hängt von den vereinbarten Leistungen im Versicherungsvertrag ab. Um Leistungen zu erhalten, muss der Versicherte den Unfall der Versicherungsgesellschaft melden und gegebenenfalls ärztliche Unterlagen vorlegen. Es ist wichtig, die Bedingungen und Leistungen der Unfallversicherung im Voraus zu prüfen, um im Falle eines Unfalls gut abgesichert zu sein. **
-
Wann zahlt ERGO Unfallversicherung?
Die ERGO Unfallversicherung zahlt im Falle eines Unfalls, der zu einer dauerhaften Invalidität oder zum Tod führt. Dabei ist es wichtig, dass der Unfall direkt und ausschließlich die Ursache für die Invalidität oder den Tod ist. Die Leistungen werden entsprechend dem Grad der Invalidität oder dem vereinbarten Todesfallkapital ausgezahlt. Es ist ratsam, im Schadensfall schnellstmöglich Kontakt mit der ERGO Unfallversicherung aufzunehmen, um den Prozess der Leistungsabwicklung zu starten. Es empfiehlt sich außerdem, die genauen Bedingungen und Leistungen der Unfallversicherung im Vorfeld zu prüfen, um im Ernstfall gut vorbereitet zu sein. **
-
Wer finanziert die Unfallversicherung?
Die Unfallversicherung wird in der Regel von den Versicherten selbst finanziert. Arbeitnehmer zahlen einen Beitrag, der direkt vom Gehalt abgezogen wird, während Selbstständige die Beiträge eigenständig tragen müssen. Zudem gibt es auch die Möglichkeit, dass Arbeitgeber einen Teil der Beiträge für ihre Mitarbeiter übernehmen. Die Beiträge dienen dazu, die Kosten für eventuelle Unfälle abzudecken und den Versicherten im Falle eines Unfalls finanzielle Unterstützung zu bieten. In einigen Fällen kann auch der Staat Zuschüsse zur Unfallversicherung gewähren, insbesondere für bestimmte Berufsgruppen oder in besonderen Situationen. **
Ähnliche Suchbegriffe für Unfallversicherung
-
essen & trinken 2027Der Dumont Essen & Trinken Kalender 2027 A4 Bringt Kulinarische Vielfalt Direkt In Ihre Küche. Basierend Auf Der Beliebten Zeitschrift „essen & Trinken' Bietet Er Woche Für Woche Neue Rezepte, Die Inspirieren Und Freude Am Kochen Schenken....20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Essen & Trinken 2027Essen & Trinken 2027 – Monatskalender Mit Stimmungsvollen Food-fotografien Von Valerie Hammacher – Ein Jahr Voller Genuss Und Ästhetik - 12 Monate Voller Genuss: Kulinarische Motive In Eleganten, Stimmungsvollen Fotografien Von Valerie Hammacher –...46,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Essen und TrinkenBildkarten Zum Grundwortschatz Für Kita, Grundschule Und Daz, Geeignet Für Kinder Ab 1 Jahr +++ Hafermilch, Erdbeere, Nudeln – Mit Diesen 32 Klaren Bildkartenmotiven Üben Die Kinder Spielerisch, Aber Ganz Gezielt Die Bezeichnung Von Lebensmitteln,...19,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist eine Unfallversicherung nötig?
Ist eine Unfallversicherung nötig? Das hängt von verschiedenen Faktoren ab, wie zum Beispiel dem individuellen Risikoprofil und der persönlichen finanziellen Situation. Eine Unfallversicherung kann sinnvoll sein, um im Falle eines Unfalls finanziell abgesichert zu sein und zusätzliche Kosten zu decken. Es ist wichtig, die Leistungen und Bedingungen der Versicherungspolice genau zu prüfen, um festzustellen, ob sie den eigenen Bedürfnissen entspricht. Letztendlich sollte jeder für sich selbst entscheiden, ob eine Unfallversicherung notwendig ist, um sich vor den finanziellen Folgen eines Unfalls zu schützen. **
-
Wer braucht eine Unfallversicherung?
Wer braucht eine Unfallversicherung? Eine Unfallversicherung kann für alle sinnvoll sein, die ein erhöhtes Risiko für Unfälle haben, sei es durch ihren Beruf, ihre Hobbys oder ihren Lebensstil. Insbesondere Menschen, die körperlich arbeiten oder extreme Sportarten betreiben, können von einer Unfallversicherung profitieren. Auch für Familien mit Kindern kann eine Unfallversicherung sinnvoll sein, da Kinder oft aktiv und risikofreudig sind. Letztendlich ist es wichtig, individuell zu prüfen, ob eine Unfallversicherung für die persönliche Situation notwendig ist. **
-
Warum ist Unfallversicherung wichtig?
Warum ist Unfallversicherung wichtig? Die Unfallversicherung bietet finanzielle Absicherung im Falle eines Unfalls, der zu Verletzungen oder dauerhaften Beeinträchtigungen führt. Sie hilft, die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Berufsunfähigkeit zu decken. Zudem bietet sie auch Unterstützung bei der Wiedereingliederung ins Berufsleben. Eine Unfallversicherung kann somit dazu beitragen, die finanziellen Folgen eines Unfalls abzufedern und die Existenz des Betroffenen zu sichern. **
-
Wann leistet die Unfallversicherung?
Wann leistet die Unfallversicherung? Die Unfallversicherung leistet in der Regel bei Unfällen, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Sie kann auch bei Freizeitunfällen einspringen, je nach Vertragsbedingungen. Zudem kann die Unfallversicherung auch bei dauerhaften gesundheitlichen Beeinträchtigungen oder im Todesfall Leistungen erbringen. Es ist wichtig, die genauen Leistungen und Bedingungen der Unfallversicherung im Vertrag zu prüfen, um im Ernstfall optimal abgesichert zu sein. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.